




国元证券前三季净利微增3.36%,单季营收降逾五成
 分享到:


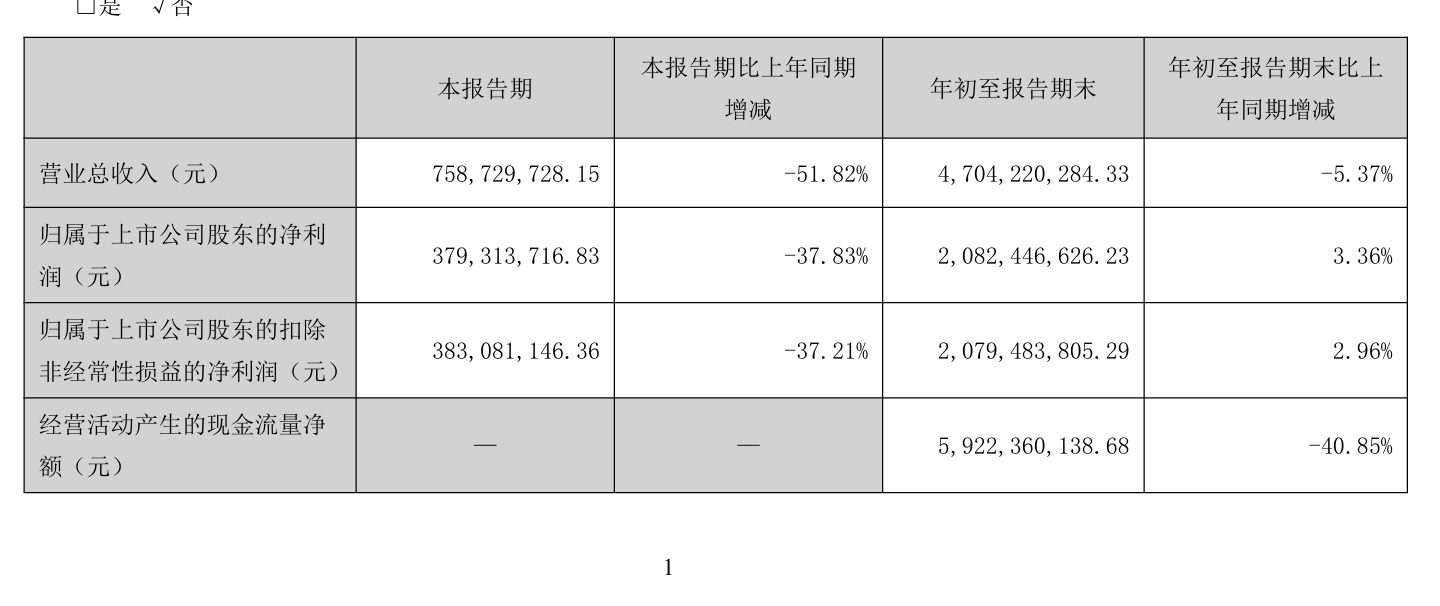
近日,国元证券披露2026年三季报。前三季度,公司实现营业总收入47.04亿元,同比下降5.37%;归母净利润20.82亿元,同比增长3.36%;扣非归母净利润20.79亿元,同比增长2.96%。单看第三季度,营业总收入7.59亿元,同比下降51.82%;归母净利润3.79亿元,同比下降37.83%。
公司对第三季度业绩下滑的解释是“主要系受三季度境内外市场波动影响,公司证券投资业务收益减少所致”。
自营两项合计少收4.7亿
前三季度,国元证券投资收益22.65亿元,同比下降12.75%;公允价值变动收益为-3.18亿元,上年同期为-1.72亿元,主要系交易性金融资产公允价值变动所致。两项合计较去年同期减少超4.7亿元,同比减少19.64%,是营收下滑的主要来源。
拆到单季更清楚。上半年公司投资收益18.00亿元,同比下降8.87%;第三季度单季约4.65亿元,上年同期约6.20亿元,同比下降约25%。公允价值变动方面,上半年为收益1.58亿元,第三季度单季约为-4.76亿元,上年同期约为-0.43亿元。
自营指券商以自有资金投资股票、债券等,收益随市场波动,对单季利润的影响更直接。
经纪回落,资管与投行单季回升
手续费及佣金净收入前三季度14.81亿元,同比增长9.23%,是收入端较为稳健的部分;单季约4.72亿元,同比下降约12.25%。其中经纪业务手续费净收入12.18亿元,同比增长9.99%,占手续费及佣金净收入的八成以上;第三季度单季约3.65亿元,同比下降约21.17%。
资管与投行的单季收入则同比回升。前三季度资产管理业务手续费净收入0.75亿元,同比增长20.18%,第三季度单季约0.40亿元,同比增长约60.31%;投行业务手续费净收入1.28亿元,同比下降13.94%,第三季度单季约0.54亿元,同比增长约37.10%。利息净收入前三季度12.01亿元,同比增长6.80%,第三季度3.92亿元,同比下降10.53%。
提示:本文内容仅为公开市场信息客观梳理,不构成任何投资建议,基金有风险,投资需谨慎



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


